让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
让不懂建站的用户快速建站,让会建站的提高建站效率!
2026年时至年中,看成储能及能源电板范围中枢正极材料,磷酸铁锂保抓量价皆增。
价钱端,截止6月30日,阛阓主流能源型磷酸铁锂现货报价闲适在6万元/吨,对比2025年年中3万元/吨的价钱低点,也曾达成翻倍;阛阓端,多家磷酸铁锂材料企业产销两旺,产线满负荷运转,全年产能已被一说念锁定,现货流畅货源抓续弥留。
H1大众磷酸铁锂材料出货212万吨
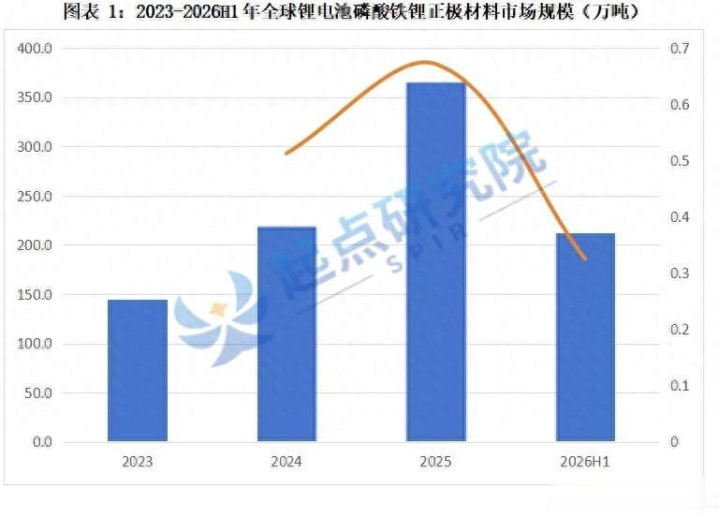
据起首询查院SPIR最新调研统计,2026年上半年(2026H1)大众锂电板磷酸铁锂正极材料出货限制达212万吨,同比高潮32.5%。
本轮行业销量走高并非单一成分驱动,而是依托能源电板内需打底、储能需求爆发领跑、海表里出口放量、行业库存回补重复供给刚性紧缺多厚利好共振推动,各项驱动成分具体拆解如下:
第一,国内新能源汽车内需稳步扩容,夯实材料基本盘。刻下国内新能源汽车阛阓浸透率抓续攀升,磷酸铁锂电板装车占比同步上行,混动车型全面普及、电动商用车需求放量,进一步拓宽能源电板端磷酸铁锂刚需底盘,保险材料基础采购体量。
第二,大众储能赛说念爆发,跃升行业第一增长引擎。国内表象新能源强制配储政策落地、寂静储能收益交易模式抓续完善,带动国内储能装机限制大幅走高;国外配套政策同步加码,好意思国AI数据中心落实万古强制配储条目,欧洲放宽户用储能、新能源电站配套约束,双厚利好拉动大众储能电板需求同比暴涨。现阶段储能电芯基本全面采取磷酸铁锂技艺阶梯,平直拉动上游正极材料采购量高速扩容。
第三,海表里订单双向放量,出口增量突显。国外新能源车企加速普及高性价比车型,重复国内锂电材料大众化供货智商提速;同期国内磷酸铁锂出口退税政策退换,催生阶段性抢单出货行情,多厚利好带动上半年磷酸铁锂材料出口量同比大幅增长,成为行业新增量中枢来源。
第四,行业供给紧缺重复库存回补,放大出货弹性。此前行业深度价钱战,批量低效中小产能加速出清;重复正极产线投产、客户认证周期漫长,新增灵验产能开释节拍偏慢,行业恒久处于供给刚性紧缺状况。
一方面头部企业坚毅恒久锁价订单,产能满负荷运转、开工率稳居高位;另一方面下贱电板企业预判供需弥留,主动加速补库节拍,重复上游碳酸锂、磷酸铁原料价钱上行,倒逼中下贱厂商提前备货,多方成分共同推升行业全体出货限制。
除此以外,锂电制造端坐褥资本抓续下行,进一步提振电板厂商技改、新建产线投资意愿,为磷酸铁锂行业中恒久慎重增长筑牢基本面。
竞争款式生变,TOP15榜单迎来重置
依托出货数据调研,起首询查院SPIR同步发布《2026H1中国锂电板磷酸铁锂正极TOP15名次榜》,上榜企业轮番为:湖南裕能、万润新能、江西升华、德方纳米、友山科技、龙蟠科技、国轩高科、万华化学、融通高科、邦普轮回、泰丰先行、宜宾天原、安达科技、当升科技、金堂时间。
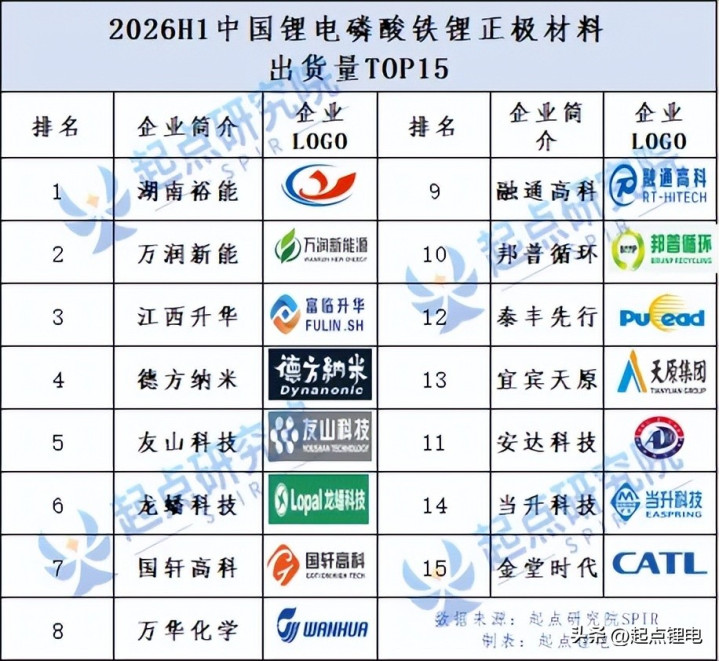
对比积年榜单不出丑出,2026年上半年,头部企业依托客户资源绑定、高压实中枢技艺落地达成事迹变现,行业竞争排位发生昭着变动。参照2025年全年磷酸铁锂正极出货数据,彼时行业前十企业折柳为:湖南裕能、德方纳米、万润新能、龙蟠科技、江西升华、友山科技、融通高科、安达科技、北大先行、万华化学。
联结两次榜单横向对比,行业款式变动逻辑明晰:龙头湖南裕能根基闲适,依旧稳居行业首位;万润新能、江西升华深度绑定宁德时间,配套订单渐渐落地、产能认真参加阛阓化供货阶段,两家企业排名达成大幅跃升;国轩高科依托自有能源电板业务放量,里面材料自供比例擢升,带动磷酸铁锂出货限制高潮;万华化学产能落地节拍提速,产能上风抓续夯实,排名自2025年末第十位稳步上行至第八位;邦普轮回依托宁德时间等中枢大客户配套资源,告成置身行业前十梯队。
全体来看,下半年步入锂电传统产销旺季,头部企业订单、产能开释节拍仍存变数,年末行业竞争款式演变具备较高不雅测价值。
头部企业产能大PK(参考公开贵府)
湖南裕能:截止2025年末,公司磷酸铁锂总产能冲突100万吨,2026年产能筹办上调至超150万吨。2025年公司磷酸盐正极材料销量113.71万吨,自2020年起无间六年出货量位列行业第一,产能期骗率恒久看护高位。
2026年5月,湖南裕能认真启动赴港上市筹备责任,同步加速布局国外产能,股东西班牙、马来西亚两大国外神气开发:西班牙基地一期筹办年产5万吨磷酸铁锂,远期筹办扩产至30万吨;马来西亚神气依托新加坡平台莳植神气公司,筹办年产9万吨锂电板正极材料。
万润新能:公司依托湖北、山东、安徽三大坐褥基地协同坐褥,刻下已投产磷酸铁锂产能超46万吨/年,各基地产能期骗率抓续高位动手;后续计算改良多条存量产线,升级投产高压实磷酸铁锂产能。2025年公司磷酸铁锂产物累计出货37.51万吨,同比增长64.33%。国外好意思国神气筹办总产能5万吨/年,瞻望2028年全面投产,现阶段先行落地一期0.9万吨/年产线。
江西升华:看成富临精工旗下正极材料平台,江西升华现存高压实密度磷酸铁锂产能30万吨/年,现阶段看护满产满销状况;重复在建及远期筹办产能,蓄意新增产能超100万吨,具体包含:四川35万吨新式高压实磷酸铁锂神气、内蒙古50万吨高端储能专用磷酸铁锂神气、江西20万吨磷酸铁锂一体化配套神气。
德方纳米:公司现存磷酸铁锂产能约50万吨/年、磷酸锰铁锂产能11万吨/年;同步落地云南禄劝两大产业链神气,折柳为绿色磷基新能源材料一体化神气、年产30万吨磷酸盐正极材料神气,两大神气落地后,蓄意新增50万吨磷酸盐新材料、27万吨硝酸配套产能。
友山科技:附庸华友集团,当今已投产在产磷酸铁锂产能至少14万吨,企业远期总筹办产能80万吨/年。旗下贵州毕节磷煤化工一体化神气一期筹办年产30万吨磷酸铁锂,瞻望2026年底投产;二、三期蓄意50万吨产能,计算于2027—2028年渐渐开释。
龙蟠科技:公司现存建成投产磷酸铁锂产能约31万吨/年,远期全体筹办产能超60万吨/年。国外印尼产能布局有序股东:印尼一期3万吨磷酸铁锂神气2024年齐全投产,2025年1月完成首批产物国外委派;二期9万吨产线2025年2月开工,当今参加开拓装置调试阶段;三期12万吨神气拟定2026年7月开工,计算2027年7月认真投产。
国轩高科:磷酸铁锂正极材料产能主要麇集在庐江基地,至少已造成5万吨产能;2026年1月,国轩庐江基地新增年产20万吨正极材料神气认真开工,神气搭载国轩第四代磷酸铁锂坐褥线技艺,达标年产20万吨磷酸铁锂产能,产线兼容性较强,可进取适配新一代迭代磷酸铁锂产物。
万华化学:现阶段已落地磷酸铁锂产能27万—30万吨,2026年内瞻望新增82万吨产能,扩产节拍明晰:万华海阳一期10万吨/年磷酸铁锂神气2026年3月建成投产,海阳二、三期各20万吨产线同步开工,瞻望2026年末齐全;万华莱州一期32万吨神气3月17日开工,通常对准2026年末投产节点。企业永久磷酸铁锂产能筹办概念冲突100万吨。
融通高科:含磷酸锰铁锂品类在内,公司磷酸铁锂全体筹办产能52.5万吨/年,刻下已建成落地产能约30万吨/年。2026年2月企业完成F轮融资,成为今年度国内LFP行业首起公开融资案例,召募资金主要用于总部基地开发,一方面新建2.8万吨钠电板NFPP产线,另一方面改良升级现存4万吨第四代高压实磷酸铁锂产线。
邦普轮回:公司首个搭载四代磷酸铁锂技艺的策略神气落地宜昌基地,该基地已于2025年12月底认真投产,磷酸铁锂配套产能达45万吨/年。
总 结
概括2026年上半年行业数据与企业筹办动态来看,大众磷酸铁锂行业量增态势明确,212万吨的上半年出货限制、32.5%同比增速,印证赛说念高景气度。
需求端层面,行业增长逻辑决然重构:早期依靠新能源汽车单一驱动,现阶段滚动为能源电板刚需兜底、大众储能需求领衔爆发、国出门口增量赋能、库存周期重复供给紧缺多维共振,其中储能赛说念认真成为第一增长弧线,重复材料出口政策红利,大开行业增量天花板。
供给端层面,前期行业价钱战出清低效产能,重复产线认证周期壁垒,行业中恒久看护紧供给款式,头部企业凭借长协订单、产能先发上风霸占阛阓,行业产能、订单麇集度抓续上行。
竞争款式层面,2026年上半年磷酸铁锂TOP15榜单洗牌昭着,技艺迭代、末端客户绑定成为排名变动中枢要素。宁德时间供应链企业排名大幅抬升,自研材料配套、化工跨界入局企业稳步解围,行业渐渐开脱固化排位,阛阓化竞争进一步加重。
产能端维度,头部企业分化加重:老牌龙头夯实存量产能、加速大众化布局自如基本盘;跨界企业依托化工资本上风大举扩产,扩产体量可不雅;中游材料厂商聚焦产线技改、高压实工艺升级,兼顾产能限制与产物质能。
全体而言,2026年磷酸铁锂行业供需紧均衡、款式重塑、产能扩展并行天元证券_炒股10倍杠杆软件_正规配资网,下半年旺季行情下,产能开释节拍、大客户订单落地、国外政策变动,或将抓续改写行业竞争态势。
天元证券_炒股10倍杠杆软件_正规配资网提示:本文来自互联网,不代表本网站观点。